Så mycket bör du ha i buffert 2026

En buffert är pengar du lagt undan för det oförutsedda, och den är det första du bör spara ihop innan du tänker på något annat sparande. En trasig tvättmaskin, en tandläkarräkning eller en period utan inkomst ska inte tvinga dig att låna dyrt, och det är precis den situationen bufferten skyddar mot. Genomgången förklarar hur stor bufferten bör vara, var pengarna ska ligga och hur du bygger upp den steg för steg även med ett litet månadssparande.

Varför en sparbuffert är grunden i din ekonomi

En buffert, ibland kallad nödfond, är skillnaden mellan en oväntad utgift som blir ett litet problem och en som blir början på en skuldspiral. Utan pengar undanlagda blir varje överraskning en anledning att ta ett snabblån eller utnyttja en dyr kredit, och räntan gör då den ursprungliga utgiften större. Med en buffert på plats hanterar du samma händelse utan att skuldsätta dig.

Behovet är långt ifrån täckt hos de flesta. Finansinspektionens kartläggning visar att nära hälften av svenskarna har mindre än 10 000 kronor undanlagt för oväntade utgifter, och att bara tre av tio når upp till 50 000 kronor på sparkontot. Många saknar alltså den marginal som skiljer en stabil ekonomi från en sårbar. Att bygga en buffert är därför den enskilt viktigaste åtgärden för att stå stadigt när något oförutsett händer, och den blir extra värdefull nu när ränteavdraget för lån utan säkerhet är slopat, vilket gjort konsumtionskrediter dyrare netto.

Hur stor bör bufferten vara?

Finansinspektionen rekommenderar en buffert som motsvarar två till tre månaders nödvändiga utgifter. Notera att myndigheten utgår från utgifter, inte lön, vilket är en viktig skillnad. Bankerna uttrycker ofta samma sak som två till tre månadslöner efter skatt, men det ger ett annat och ofta högre belopp. Det som spelar roll är vad det faktiskt kostar dig att leva under en period utan inkomst, alltså hyra, mat, räkningar och andra nödvändiga poster.

Ett räkneexempel gör målet konkret. Har ditt hushåll nödvändiga utgifter på omkring 18 000 kronor i månaden motsvarar tre månaders buffert ungefär 54 000 kronor. Hur stor just din buffert bör vara beror på din situation. Bor du i villa med eget ansvar för reparationer eller har du barn behöver du oftast en större marginal än om du bor i en hyresrätt. Egenföretagare rekommenderas i regel en betydligt större buffert, ofta motsvarande omkring sex månaders utgifter, eftersom de saknar a-kassa och sjuklön och därför står mer utsatta vid inkomstbortfall.

Var ska du placera bufferten?

En buffert ska alltid ligga lättillgänglig, på ett vanligt sparkonto med fria uttag och statlig insättningsgaranti. Poängen med bufferten är att den ska finnas där omedelbart när något händer, och därför hör den aldrig hemma i aktier, fonder eller på ett sparkonto med bindningstid. Där hör i stället det långsiktiga sparandet hemma, pengar du inte behöver röra på flera år.

Insättningsgarantin innebär att staten genom Riksgälden ersätter dina insatta pengar och upplupen ränta om banken skulle gå i konkurs. Sedan den 1 januari 2026 är det garanterade beloppet 1 150 000 kronor per person och institut, en höjning från tidigare nivå. Vid vissa särskilda händelser, som försäljning av en privatbostad, kan ersättningen uppgå till fem miljoner kronor. En vanlig buffert ryms alltså med god marginal inom garantin. Kontrollera att din bank omfattas, vilket du kan göra hos Riksgälden.

Varför räntan på buffertkontot spelar roll

Även om bufferten inte ska ta risk bör den ändå ge ränta, och skillnaden mellan konton är större än många tror. Står bufferten på ett konto med noll procents ränta arbetar inflationen tyst mot dig, och pengarnas köpkraft minskar varje år. Över lång tid kan det handla om betydande belopp i förlorad köpkraft, helt i onödan, eftersom tryggheten är densamma på ett konto som ger ränta.

Många låter ändå bufferten stå kvar hos en storbank med låg ränta av gammal vana, trots att flera banker med insättningsgaranti erbjuder klart högre sparränta. Eftersom insättningsgarantin gäller lika fullt hos en mindre nischbank som hos en storbank finns det sällan skäl att avstå den högre räntan. Jämför sparräntan mellan banker och välj ett konto med både god ränta och insättningsgaranti, så att bufferten behåller sitt värde medan den ligger och väntar. Mer vägledning om sparande finns hos Finansinspektionen.

Så bygger du upp bufferten steg för steg

Det effektivaste sättet att bygga en buffert är att göra sparandet automatiskt. Lägg upp en stående överföring till ett separat sparkonto samma dag som lönen kommer, så att pengarna flyttas innan de hinner användas till annat. Att hålla bufferten på ett eget konto, skilt från lönekontot, gör det dessutom lättare att låta dem vara och att se hur sparandet växer.

Beloppet du avsätter avgör hur snabbt du når målet, men även ett litet månadssparande ger resultat över tid. Med målet 54 000 kronor tar det ungefär arton månader att spara ihop bufferten om du lägger undan 3 000 kronor i månaden, och drygt två år om du sparar 2 000 kronor. Har du dyra skulder samtidigt är det ofta klokt att först skrapa ihop en mindre grundbuffert och därefter växla över till att betala av den dyraste krediten, innan du bygger bufferten vidare. Det viktigaste är att komma igång, eftersom en buffert som växer långsamt ändå är oändligt mycket bättre än ingen buffert alls. När den väl är på plats kan du rikta sparandet mot mer långsiktiga mål.

Vanliga misstag med buffertsparande

Det vanligaste misstaget är att placera bufferten fel, antingen på ett konto som inte ger någon ränta eller, tvärtom, i aktier och fonder i jakt på avkastning. Placerad på börsen riskerar bufferten att ha sjunkit i värde just den dag du behöver den, eftersom oväntade utgifter och börsnedgångar gärna sammanfaller. En buffert ska vara trygg och tillgänglig, inte maximera avkastning, och den avvägningen bör aldrig frångås.

Ett annat vanligt misstag är att tömma bufferten på annat än verkliga nödsituationer. En buffert är inte en semesterkassa eller en reserv för planerade inköp, utan pengar reserverade för det oförutsedda. Använder du den till en resa eller en ny pryl står du oskyddad nästa gång något faktiskt går sönder. Har du tvingats använda bufferten bör du prioritera att fylla på den igen så snart ekonomin tillåter. Den som håller bufferten intakt, på rätt sorts konto och skild från vardagsekonomin, har det skydd som gör att en oväntad utgift förblir just en utgift och inte blir en skuld.
Viktigt att veta: Den här artikeln ger allmän information om sparande och buffert för 2026 och ersätter inte individuell finansiell rådgivning. Belopp, räntor och regler kan förändras, kontrollera alltid aktuella uppgifter mot Finansinspektionen och Riksgälden. Låna Pengar Låg Ränta är en jämförelsetjänst och får ersättning från långivare när du klickar dig vidare via våra länkar, vilket inte påverkar vilken information vi presenterar.

Så räknar banken ut vad du får låna genom KALP 2026

KALP står för kvar att leva på och är den kalkyl banken använder för att avgöra hur stort lån du kan få. I den räknar banken ut hur mycket pengar hushållet har kvar varje månad när lånekostnaden, boendekostnaderna och skäliga levnadskostnader är betalda. Är summan tillräckligt stor bedöms du klara lånet, och blir den för liten sänks beloppet eller avslås ansökan. Genomgången visar hur en KALP-kalkyl är uppbyggd, vilken ränta banken räknar med och varför du kan få olika svar hos olika banker.

Så är en KALP-kalkyl uppbyggd

Grundtanken bakom KALP är enkel. Banken tar hushållets samlade nettoinkomster och drar bort de stora kostnadsposterna, och det som återstår är kvar att leva på. Formeln är alltså inkomster minus lånekostnad, boendekostnad och levnadskostnader. Resultatet visar din återbetalningsförmåga, det vill säga hur mycket marginal du har att bära lånet även när vardagen är betald.

Kalkylen väger in fyra huvuddelar. Lånekostnaden består av ränta och amortering på det tänkta lånet. Boendekostnaden omfattar drift som avgift, uppvärmning, el, vatten och försäkring, men inte själva räntan och amorteringen. Levnadskostnaderna är övriga vardagsutgifter som mat, kläder och telefon. Inkomsterna är hushållets nettolön och andra stabila inkomster. Tabellen visar delarna i en förenklad KALP.

Post i kalkylen Vad som ingår
Inkomster Nettolön och andra stabila, återkommande inkomster
Lånekostnad Ränta enligt kalkylränta plus amortering
Boendekostnad Avgift, uppvärmning, el, vatten och försäkring
Levnadskostnader Mat, kläder, hygien, telefon och övrig vardag

Vilken ränta räknar banken med?

En avgörande detalj är att banken aldrig räknar med din faktiska boränta i en KALP-kalkyl. I stället används en så kallad kalkylränta som är betydligt högre än den ränta du faktiskt skulle betala, oftast någonstans mellan 6 och 7 procent. Syftet är att stresstesta din ekonomi, alltså att kontrollera att du klarar lånet även om räntan skulle stiga kraftigt i framtiden.

Kalkylräntan varierar mellan banker och ändras mer sällan än de verkliga bolåneräntorna. Utöver räntan lägger banken in amortering enligt bolånereglerna. Sedan de nya reglerna började gälla den 1 april 2026 är bolånetaket 90 procent av bostadens marknadsvärde, vilket innebär en kontantinsats på minst 10 procent, och det tidigare skärpta amorteringskravet vid hög skuldkvot är slopat. Grundkravet på amortering finns dock kvar och påverkar därmed lånekostnaden i kalkylen.

Ett räkneexempel på kvar att leva på

Ett exempel gör kalkylen konkret. Tänk dig ett hushåll med två vuxna som tillsammans har 48 000 kronor i nettoinkomst per månad och vill låna 2 500 000 kronor till en bostad. Med en kalkylränta på 7 procent blir räntedelen omkring 14 583 kronor i månaden, och med 2 procents amortering tillkommer cirka 4 167 kronor, vilket ger en total bolånekostnad på ungefär 18 750 kronor.

Från nettoinkomsten drar banken sedan bolånekostnaden, en boendekostnad för drift på förslagsvis 6 000 kronor och levnadskostnader enligt schablon på omkring 14 100 kronor för två vuxna. Kvar att leva på blir då cirka 9 150 kronor i månaden, vilket är en positiv marginal som banken sannolikt bedömer att hushållet klarar. Hade beloppet i stället blivit negativt skulle banken sänka lånebeloppet eller avslå ansökan. Levnadskostnaderna bygger på Konsumentverkets schabloner, som minskade för 2026 och därmed gör att fler hushåll klarar kraven.

Varför får du olika svar hos olika banker?

Det finns ingen nationell standard som bankerna måste följa när de bygger sin KALP-kalkyl. Varje bank sätter sin egen kalkylränta, sina egna schabloner för levnadskostnader och sina egna krav på hur stor marginal som krävs. Det betyder att exakt samma hushåll kan få avslag hos en bank men beviljas lån hos en annan, utan att något i ekonomin har förändrats.

För dig som låntagare är slutsatsen tydlig. Eftersom bankernas antaganden skiljer sig åt är det klokt att ansöka hos flera långivare i stället för att nöja dig med det första beskedet, och det gäller både bolån och privatlån. Finansinspektionen beskriver KALP som en central del av kreditprövningen, och samma myndighets kartläggningar visar att skillnaderna mellan banker kan vara betydande. Att jämföra är därför inte bara en fråga om ränta utan också om vem som över huvud taget beviljar lånet.

Räkna på din egen KALP innan du ansöker

Du kan göra samma övning som banken innan du skickar in en ansökan, och det ger dig ett realistiskt grepp om vad du klarar. Utgå från hushållets nettoinkomst, räkna lånekostnaden med en kalkylränta på minst 7 procent för att ligga på säkra sidan, och dra av en rimlig boende- och levnadskostnad. Blir marginalen god har du sannolikt utrymme, och blir den knapp bör du överväga ett lägre belopp.

Att räkna med en hög kalkylränta redan från början är ingen pessimism utan en försäkring mot framtida räntehöjningar. Den som lånar upp till max vid en låg ränta kan få det tight om räntan stiger, medan den som håller en marginal sover bättre. Behåll dessutom en buffert vid sidan av, så att en oväntad utgift inte omedelbart tvingar fram nya lån. Ett bra hjälpmedel för att räkna är Konsumenternas bolånekalkyl. Ett vanligt misstag är annars att räkna med den låga boräntan i stället för en kalkylränta, vilket ger en falsk trygghet, och att tolka ett avslag som ett definitivt nej trots att nästa bank kan göra en annan bedömning.

Viktigt att veta: Den här artikeln ger allmän information om KALP och kreditprövning för 2026 och ersätter inte individuell finansiell rådgivning. Kalkylräntor, schabloner och regler kan förändras och skiljer sig mellan banker, kontrollera alltid aktuella villkor mot Finansinspektionen och din bank. Låna Pengar Låg Ränta är en jämförelsetjänst och får ersättning från långivare när du klickar dig vidare via våra länkar, vilket inte påverkar vilken information vi presenterar.

Så får du kontroll på din ekonomi med en hushållsbudget 2026

En hushållsbudget är en enkel sammanställning av vad du får in och vad du gör av med varje månad, och den är grunden för en trygg ekonomi. Med en budget ser du vart pengarna faktiskt tar vägen, kan planera för sparande och undviker att utgifterna växer förbi inkomsten. Den är också det bästa verktyget för att avgöra hur mycket du realistiskt klarar att betala på ett lån innan du lånar. Genomgången visar hur du bygger en budget, vilka siffror du kan utgå från och hur du fördelar pengarna.

Börja med inkomster och fasta kostnader

En budget börjar alltid med nettoinkomsten, alltså din lön efter skatt. Använd din senaste lönespecifikation för en exakt siffra, och räkna med eventuella bidrag eller andra regelbundna inkomster. När inkomsten är fastställd drar du av de fasta kostnaderna, de som återkommer med samma belopp varje månad och som är svåra att påverka på kort sikt. Hit hör hyra eller boendekostnad, el, försäkringar, abonnemang och eventuella lån.

De fasta kostnaderna är budgetens ryggrad, eftersom de måste betalas oavsett hur månaden ser ut. Skriv ned dem post för post och summera. Det som blir kvar när inkomsten minus de fasta kostnaderna är räknad är det utrymme du har att fördela mellan rörliga utgifter och sparande. Redan här får många en aha-upplevelse, eftersom summan som återstår sällan är så stor som man tror en bra månad.

Vad kostar det att leva enligt Konsumentverket?

För de rörliga vardagskostnaderna behöver du inte gissa, eftersom Konsumentverket varje år räknar ut vad vanliga utgifter rimligen kostar. Enligt beräkningarna för 2026 lägger en vuxen omkring 2 730 kronor i månaden på mat om all mat lagas hemma, medan en familj med två vuxna och två barn i grundskoleåldern kan behöva närmare 8 440 kronor. En nyhet för 2026 är att de beräknade matkostnaderna minskat, dels genom uppdaterade kostråd, dels genom den sänkta matmomsen.

Utöver mat omfattar Konsumentverkets värden poster som kläder, hygien, fritid, mobiltelefon, förbrukningsvaror och hemförsäkring. Det är dock viktigt att veta att beräkningarna bara täcker omkring 40 procent av ett hushålls kostnader. Stora poster som boende, resor, tandvård och medicin ingår inte, eftersom de varierar för mycket mellan olika hushåll och orter. Värdena är alltså en utmärkt utgångspunkt för de vanliga vardagsutgifterna, men du måste lägga till dina egna faktiska kostnader för boende och resor. Samma referensvärden använder för övrigt bankerna när de gör en kvar-att-leva-på-kalkyl vid en kreditprövning. Aktuella siffror hittar du hos Konsumentverket.

Hur fördelar du pengarna med 50/30/20?

När inkomsten och kostnaderna är kartlagda behöver du en princip för hur pengarna ska fördelas, och en vanlig och enkel modell är 50/30/20-regeln. Den innebär att ungefär hälften av nettoinkomsten går till nödvändiga utgifter som boende, mat och räkningar, omkring 30 procent till sådant du vill ha men klarar dig utan, och minst 20 procent till sparande och amortering. Fördelen med regeln är att den är lätt att komma ihåg och ger en rimlig balans mellan att leva i dag och att spara för morgondagen.

Procentsatserna är riktmärken, inte lag, och bör anpassas efter din situation. I storstäderna överstiger boendekostnaden ofta 50 procent av nettoinkomsten, vilket tvingar fram en åtstramning av de andra posterna. Poängen är inte att träffa exakt rätt siffra utan att medvetet bestämma hur pengarna ska användas i stället för att låta dem rinna iväg. Ett bra grepp är att betala sparandet först, direkt när lönen kommer, så att det inte blir det som får stryka på foten en dyr månad.

Bygg in ett sparande och en buffert

En hållbar budget innehåller alltid ett sparande, och det viktigaste att spara ihop först är en buffert för det oförutsedda. Finansinspektionen brukar rekommendera att bufferten täcker minst tre månaders utgifter, så att en trasig tvättmaskin, en tandläkarräkning eller en period utan inkomst inte tvingar dig att låna dyrt. En buffert är i praktiken skillnaden mellan en oväntad utgift som blir ett litet problem och en som blir början på en skuldspiral.

När bufferten väl finns på plats kan sparandet riktas mot mer långsiktiga mål. Har du dyra skulder är det ofta klokast att prioritera att betala av dem, eftersom räntan på en konsumtionskredit nästan alltid är högre än vad sparpengarna ger i avkastning. Budgeten hjälper dig att se hur mycket du varje månad kan lägga på att bli skuldfri respektive att spara. Den som bygger sitt sparande i budgeten, i stället för att spara det som råkar bli över, når sina mål betydligt snabbare.

Vanliga misstag som spräcker budgeten

Den vanligaste orsaken till att en budget inte håller är att de oregelbundna utgifterna glöms bort. Kostnader som bara dyker upp någon gång per år, som försäkringspremier, bilservice, tandvård eller julklappar, ryms sällan i en vanlig månad och välter budgeten när de kommer. Lösningen är att räkna ihop dem för hela året, dela på tolv och avsätta den summan varje månad, så att pengarna finns när räkningen kommer.

Ett annat vanligt misstag är att bygga en budget helt utan marginal, där varje krona är intecknad redan innan månaden börjat. En sådan budget spricker vid minsta avvikelse och skapar mest stress. Lägg därför alltid in en liten buffert även i månadsbudgeten, och följ upp utfallet mot planen med jämna mellanrum, gärna genom att gå igenom kontoutdragen för de senaste månaderna. Att göra en hushållsbudget är inte en engångshändelse utan något du justerar när livet förändras. Behöver du komma igång finns färdiga budgetmallar och vägledning hos Hallå konsument.

Viktigt att veta: Den här artikeln ger allmän information om privatekonomi och budget för 2026 och ersätter inte individuell finansiell rådgivning. Belopp, regler och referensvärden kan förändras, kontrollera alltid aktuella uppgifter mot Konsumentverket och Finansinspektionen. Låna Pengar Låg Ränta är en jämförelsetjänst och får ersättning från långivare när du klickar dig vidare via våra länkar, vilket inte påverkar vilken information vi presenterar.

Så fungerar en kontokredit 2026

En kontokredit är ett flexibelt kreditutrymme där du betalar ränta bara på den del du faktiskt använder, inte på hela det beviljade beloppet. Du får en kreditgräns, till exempel 30 000 kronor, som du kan ta av och betala tillbaka på när du vill under kredittidens gång. Det skiljer kontokrediten från ett privatlån, där hela summan betalas ut och förräntas direkt. Genomgången förklarar hur en kontokredit fungerar, vad den kostar och när den är ett klokt val.

Så fungerar en revolverande kredit

En kontokredit är en så kallad revolverande kredit, vilket betyder att kreditutrymmet återanvänds i takt med att du betalar tillbaka. Betalar du av en del av det du utnyttjat frigörs det utrymmet igen, utan att du behöver ansöka på nytt. Krediten ligger alltså beviljad och redo, och du använder den vid behov genom att föra över pengar till ditt vanliga konto.

Räntan beräknas löpande på det belopp du för tillfället utnyttjar. Har du en beviljad kredit på 30 000 kronor men bara använder 6 000, betalar du ränta enbart på de 6 000 kronorna. Vid en ränta på 15 procent motsvarar det ungefär 75 kronor i månaden så länge skulden ligger kvar. Utnyttjar du ingenting kostar krediten normalt inget i ränta, även om den står beviljad. Det är den egenskapen som gör kontokrediten till en flexibel buffert snarare än ett vanligt lån.

Vad kostar en kontokredit?

Räntan på en kontokredit är normalt högre än på ett privatlån, eftersom långivaren håller ett kreditutrymme öppet åt dig utan att veta hur mycket du kommer att använda. Sedan den 1 mars 2025 omfattas kontokrediter av samma räntetak som andra konsumentkrediter, vilket innebär att den nominella räntan inte får överstiga referensräntan plus 20 procentenheter. För andra halvåret 2026 ger det ett tak på 22,00 procent, eftersom referensräntan är 2,00 procent. Notera att taket avser nominell ränta, en uppgift som ibland felaktigt anges som en högre effektiv ränta på andra sidor.

Utöver räntan kan en årsavgift eller aviavgift tillkomma, och de räknas in i den effektiva räntan som gör olika krediter jämförbara. En viktig skattemässig förändring är att ränteavdraget för lån utan säkerhet, dit kontokrediten hör, är slopat från och med inkomståret 2026. Räntan på en kontokredit ger alltså inte längre någon skattereduktion. Den referensränta som taket bygger på fastställs av Riksbanken två gånger om året.

Hur skiljer sig kontokredit från privatlån och kreditkort?

De tre kreditformerna passar olika behov. Ett privatlån betalas ut som en klumpsumma och återbetalas enligt en fast plan, med ränta på hela beloppet från start, vilket gör det kostnadseffektivt för ett känt och större belopp med lång löptid. En kontokredit passar tvärtom när du inte vet exakt hur mycket eller när du behöver pengar, eftersom du bara betalar för det du använder. Priset för den flexibiliteten är en högre ränta och avsaknaden av en fast amorteringsplan.

Ett kreditkort liknar kontokrediten genom att räntan tas ut på utnyttjat belopp, men skiljer sig på två sätt. Kortet används direkt vid köp, medan kontokrediten kräver att du först för över pengarna till ditt konto. Kreditkortet har dessutom en räntefri period om du betalar hela fakturan i tid, vilket kontokrediten saknar. För återkommande vardagsköp som betalas av direkt är kortet därför ofta billigast, medan kontokrediten fyller rollen som en buffert att falla tillbaka på.

När passar en kontokredit bäst?

Kontokrediten kommer till sin rätt som en trygghet för oväntade eller oregelbundna utgifter, där du vill kunna agera snabbt utan att ansöka om ett nytt lån varje gång. Har du en ojämn inkomst eller vill ha en reserv för det oförutsedda kan en beviljad kredit ge lugn, eftersom du bara betalar när du faktiskt använder den. Många långivare gör dessutom utbetalningar dygnet runt, vilket gör krediten praktisk vid akuta behov.

För ett planerat och större inköp är ett privatlån däremot oftast billigare, tack vare den lägre räntan och den tydliga avbetalningsplanen. Kontokrediten passar bäst för kortare kredittider, gärna några månader, just för att räntan är relativt hög. Precis som för andra krediter gör långivaren alltid en kreditprövning innan krediten beviljas, och sedan den 1 mars 2025 gäller skärpta krav på den information du ska få innan avtalet ingås. Mer vägledning finns hos Konsumentverket.

Fallgropen med kontokredit

Den största risken med en kontokredit är psykologisk snarare än teknisk. Eftersom krediten alltid ligger öppen och lätt att använda är det lätt att låta en skuld ligga kvar månad efter månad, särskilt om du bara betalar det minimibelopp som ofta är någon procent av utnyttjad kredit eller ett fast lägsta belopp. Betalar du bara minimum samtidigt som du gör nya uttag minskar skulden knappt alls, och den höga räntan gör då krediten dyr över tid.

Använd därför kontokrediten som det verktyg den är byggd för, en tillfällig buffert som betalas av snabbt, inte en permanent förlängning av hushållsbudgeten. Sätt gärna ett eget tak under den beviljade gränsen och betala tillbaka mer än minimibeloppet så snart ekonomin tillåter. Den som håller krediten kortvarig och betalar av den aktivt får nytta av flexibiliteten utan att fastna i en dyr skuld. Kan du inte betala i tid riskerar du en betalningsanmärkning, och vid betalningssvårigheter erbjuder kommunens budget- och skuldrådgivning kostnadsfri hjälp.

Viktigt att veta: Den här artikeln ger allmän information om kontokrediter och kreditregler för 2026 och ersätter inte individuell finansiell rådgivning. Räntor, regler och avgifter kan förändras, kontrollera alltid aktuella villkor mot Finansinspektionen, Konsumentverket och din långivare. Låna Pengar Låg Ränta är en jämförelsetjänst och får ersättning från långivare när du klickar dig vidare via våra länkar, vilket inte påverkar vilken information vi presenterar.
Privatlån – så ser räntorna ut just nu

Så fungerar privatlån utan säkerhet

Vad är egentligen ett privatlån, och hur ser du till att det blir billigt i stället för dyrt? Ett privatlån, även kallat blancolån, är ett lån utan säkerhet som du kan använda till nästan vad som helst, från renovering och bilköp till att samla flera dyra krediter till ett enda lån. Eftersom du inte lämnar någon säkerhet, som en bostad, sätts räntan individuellt utifrån din ekonomi, inkomst och kreditvärdighet. Genomgången förklarar hur privatlån fungerar, hur mycket du kan låna och hur du jämför lånen rätt.

Så fungerar ett privatlån utan säkerhet

Ett privatlån betalas ut som en klumpsumma som du sedan betalar tillbaka med en fast månadskostnad över en avtalad löptid. Eftersom lånet saknar säkerhet tar långivaren en högre risk än vid ett bolån, och den risken speglas i räntan. Därför är räntan på ett privatlån normalt högre än på ett lån med säkerhet, och den bestäms individuellt efter en kreditprövning av din ekonomi.

Privatlån har i princip alltid rörlig ränta, vilket innebär att den kan förändras över tid. En trygghet för konsumenten är att räntan på en konsumentkredit inte får överstiga räntetaket, som för andra halvåret 2026 är 22,00 procent, eftersom det utgår från Riksbankens referensränta på 2,00 procent. En annan är att du enligt konsumentkreditlagen alltid har rätt att lösa ett lån med rörlig ränta i förtid utan någon särskild ersättning.

Aktuella räntor och vad som styr din

Aktuella räntor hos svenska långivare (oktober 2025)

Räntan på privatlån varierar kraftigt mellan olika långivare och mellan olika kunder hos samma långivare. Att jämföra enbart den lägsta annonserade räntan är därför missvisande, eftersom den erbjuds ett fåtal med mycket god kreditvärdighet. Det som avgör just din ränta är främst din inkomst, hur stabil den är, din befintliga skuldsättning och din kreditvärdighet, samt lånets belopp och löptid.

För att jämföra lån rättvist bör du utgå från den effektiva räntan, som väger in alla avgifter och uttrycks som en årlig procentsats, snarare än den nominella grundräntan. Två lån med samma nominella ränta kan ha olika effektiv ränta om avgifterna skiljer sig. Eftersom räntenivåer ändras över tid lönar det sig att hämta in aktuella erbjudanden från flera långivare, gärna via en jämförelsetjänst, och att alltid ansöka nära i tid så att du kan ställa erbjudandena mot varandra. Du kan jämföra privatlån låg ränta hos en förmedlare som samlar flera banker.

Hur mycket du kan låna

Privatlån är flexibla och anpassas efter både din ekonomi och ditt syfte. De flesta banker erbjuder belopp mellan 20 000 och 600 000 kronor, medan vissa långivare sträcker sig upp till 750 000 kronor för kunder med mycket god kreditvärdighet och stabil inkomst. Hur mycket just du får låna avgörs av din återbetalningsförmåga, som banken bedömer i en kvar-att-leva-på-kalkyl.

Flera faktorer väger in i den bedömningen. En hög och stabil inkomst ökar utrymmet, medan en hög befintlig skuldsättning minskar det, eftersom banken ser till hur stor del av inkomsten som redan går till lån och krediter. Löptiden spelar också roll, då en längre återbetalningstid sänker månadskostnaden men höjer totalkostnaden. Som en tumregel kan en person med en månadslön runt 30 000 kronor och utan andra lån ofta beviljas i storleksordningen 200 000 till 400 000 kronor, medan en högre inkomst och låg skuldsättning kan ge mer. Är du redan kund och har skött dina betalningar går det ofta att höja ett befintligt privatlån, men varje höjning innebär mer skuld att bära.

Privatlån tillsammans med en medsökande

Privatlån med medsökande

Att ansöka tillsammans med en medsökande kan förbättra dina villkor märkbart. När banken ser två inkomster minskar risken för dem, vilket ofta ger en lägre ränta och ett större möjligt lånebelopp. En medsökande är vanligtvis en partner, familjemedlem eller nära vän som delar det ekonomiska ansvaret. Om den ena har lägre inkomst kan den andres ekonomi väga upp och öka chansen att ansökan godkänns.

Det avgörande att förstå är att ni får ett gemensamt betalningsansvar. Kan den ena inte betala är den andra skyldig att täcka hela skulden, inte bara halva. Därför bör ni vara helt överens om syftet med lånet och hur återbetalningen ska skötas innan ni ansöker tillsammans. Ett gemensamt lån binder er ekonomiskt, och det ansvaret kvarstår även om en relation förändras.

Privatlån för bil

Ett privatlån för bil är ett alternativ till ett klassiskt billån med säkerhet. Fördelen är att du äger bilen direkt och kan köpa både ny och begagnad, även av en privatperson, eftersom banken inte tar någon pant i bilen. Det ger dig frihet att sälja bilen när du vill, utan de bindningstider och försäkringskrav som en bilfinansiering med säkerhet ofta för med sig.

Priset för den friheten är att räntan normalt är något högre än på ett billån där bilen är säkerhet, eftersom långivarens risk är större utan pant. Innan du tar ett privatlån för bil är det klokt att jämföra den effektiva räntan noga, att inte låna mer än nödvändigt eftersom en bil snabbt tappar i värde, och att välja en löptid som inte är längre än bilens förväntade livslängd. Har du god ekonomi finns ofta utrymme att förhandla ner räntan.

Privatlån för konsumtion

Privatlån för konsumtion

Ett privatlån för konsumtion används för tillfälliga behov som en resa, möbler eller ett bröllop. Det är enkelt att ansöka om och pengarna betalas ofta ut snabbt, men just den enkelheten gör att den här typen av lån bör hanteras med särskild eftertanke. Räntan är ofta högre än på lån som används för att investera eller för att samla dyrare skulder.

Vägledningen är enkel att formulera men viktig att följa: låna bara till sådant som är viktigt eller ger långvarig nytta, jämför alltid den effektiva räntan mellan flera långivare, och sätt upp en tydlig plan för att betala av lånet snabbt. En jämförelsetjänst som Zmarta eller Lendo kan hjälpa dig hitta ett förmånligt alternativ. Ett konsumtionslån kan vara praktiskt när det hanteras ansvarsfullt, men det bör aldrig användas för löpande vardagsutgifter eller impulsköp, eftersom det då riskerar att bygga upp en skuld utan motsvarande värde.

Så påverkar löptiden vad lånet kostar

Löptiden är den faktor som tydligast avgör vad ett privatlån kostar totalt. En kortare återbetalningstid ger en högre månadskostnad men en klart lägre total räntekostnad, medan en lång löptid gör tvärtom. Ett räkneexempel gör skillnaden konkret. Lånar du 150 000 kronor till 7 procents ränta över åtta år blir månadskostnaden omkring 2 045 kronor och den totala räntekostnaden cirka 46 300 kronor.

Väljer du i stället fem års löptid för samma lån stiger månadskostnaden till cirka 2 970 kronor, men den totala räntekostnaden sjunker till omkring 28 200 kronor. Genom att korta löptiden med tre år sparar du alltså runt 18 100 kronor i ränta, till priset av en högre månadsbetalning. Slutsatsen är att du bör välja den kortaste löptid din ekonomi tål med marginal, eftersom det är där den verkliga besparingen finns. För att få bästa möjliga villkor lönar det sig också att jämföra flera banker, överväga en medsökande och stärka din kreditvärdighet genom att betala i tid och undvika många kreditförfrågningar på kort tid.

Krav, ränteavdrag och när du bör vara försiktig

För att beviljas ett privatlån behöver du normalt vara myndig och folkbokförd i Sverige, ha en regelbunden inkomst, ett svenskt bankkonto och giltigt BankID, och sakna aktuella betalningsanmärkningar. En viktig förändring att känna till gäller skatten: ränteavdraget för lån utan säkerhet är slopat från och med inkomståret 2026. Ett privatlån ger alltså inte längre någon skattereduktion för räntan, till skillnad från bolån med säkerhet som behåller avdraget. Under 2025 gällde en halverad nivå på 50 procent, men för 2026 är avdraget för privatlån helt borta, vilket du kan läsa mer om hos Skatteverket.

Ett privatlån är ett bra val när du vill samla dyra krediter till ett lån med lägre ränta, finansiera något större utan att belåna bostaden, eller täcka ett behov som du kan betala av inom rimlig tid. Var däremot försiktig om din ränta hamnar nära räntetaket på 22 procent, om du lånar till konsumtion utan en tydlig återbetalningsplan, eller om löptiden blir mycket lång, eftersom lånet då blir dyrt totalt sett. Den som lånar med eftertanke, jämför effektiv ränta och håller löptiden nere gör privatlånet till ett verktyg i stället för en börda. Mer om att jämföra lån och låna ansvarsfullt finns hos Konsumentverket.

Viktigt att veta: Den här artikeln ger allmän information om låneregler och kreditprodukter för 2026 och ersätter inte individuell finansiell rådgivning. Räntor, regler och avgifter kan förändras, kontrollera alltid aktuella villkor mot Finansinspektionen, Konsumentverket och din långivare. Låna Pengar Låg Ränta är en jämförelsetjänst och får ersättning från långivare när du klickar dig vidare via våra länkar, vilket inte påverkar vilken information vi presenterar.
Räntesänkningar i Sverige efter pandemin – en åtgärd för ekonomisk stabilisering

När sänker Riksbanken räntan och vad betyder det?

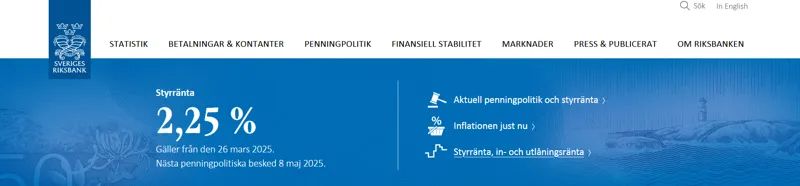
När sänker Riksbanken räntan, och vad betyder en lägre styrränta egentligen för dina lån? Efter en period med höga räntor har Riksbanken sänkt styrräntan i flera steg, från en topp på 4,00 procent ned till 1,75 procent, en nivå som legat fast sedan hösten 2025. För dig som har lån eller planerar att låna är det värdefullt att förstå hur resan sett ut, varför botten tycks vara nådd och hur en sänkt styrränta faktiskt påverkar det du betalar. Genomgången beskriver ränteresan, mekaniken och vad den betyder för dig.

Så gick räntesänkningarna till

Styrräntan, som fram till 2022 kallades reporänta, är Riksbankens främsta verktyg för att hålla inflationen nära målet på 2 procent. När inflationen var hög höjdes räntan kraftigt till en topp på 4,00 procent, en nivå som höll fram till våren 2024. I takt med att inflationen sjönk och konjunkturen förblev svag inleddes sedan en serie sänkningar.

Den första sänkningen kom i maj 2024, då styrräntan gick från 4,00 till 3,75 procent. Därefter följde sänkningar i september 2024 till 3,25 procent, i november 2024 till 2,75 procent och i december 2024 till 2,50 procent, den sista i praktiken från början av januari 2025. Under första halvåret 2025 fortsatte Riksbanken att lätta på penningpolitiken, och i september 2025 nådde styrräntan 1,75 procent. Där har den legat sedan dess.

Varför räntan ligger stilla nu

Vid sänkningen till 1,75 procent kommunicerade Riksbanken att räntebotten i den här cykeln sannolikt var nådd. Med inflationen nära eller under målet och en fortsatt svag konjunktur bedöms den nuvarande nivån vara väl avvägd, varken tydligt bromsande eller starkt stimulerande. De flesta prognosmakare räknar med att styrräntan ligger kvar på 1,75 procent under 2026.

Det Riksbanken försöker hitta är en så kallad neutral räntenivå, den nivå som varken kyler ner eller eldar på ekonomin. Så länge inflationen håller sig nära målet finns litet skäl att röra räntan. Skulle inflationen däremot ta fart igen, exempelvis genom stigande energipriser eller ökad oro i omvärlden, kan Riksbanken behöva höja igen. Aktuell nivå och kommande räntebesked publiceras löpande av Riksbanken.

Vad en sänkt styrränta betyder för dina lån

Styrräntan påverkar dina lån indirekt. Den styr vad det kostar för bankerna att låna pengar, och den kostnaden för de vidare till kunderna. När styrräntan sänks blir bankernas upplåning billigare, vilket öppnar för lägre räntor på bolån och privatlån. En viktig reservation är dock att bankerna sätter sina räntor själva och inte nödvändigtvis sänker lika mycket som styrräntan, eller lika snabbt.

Effekten skiljer sig också mellan låneformer. Har du ett rörligt bolån följer räntan med nedåt när styrräntan sänks, låt vara med viss fördröjning eftersom den rörliga räntan justeras var tredje månad. Har du ett bundet bolån påverkas du inte förrän bindningstiden löper ut. För ett privatlån, som i praktiken alltid har rörlig ränta, kan en lägre styrränta över tid ge något lägre räntor på nya lån, även om den individuella kreditrisken väger tyngre där.

Styrränta och referensränta är inte samma sak

En vanlig sammanblandning är att tro att styrräntan direkt styr räntetaket på konsumentkrediter. Så är det inte. Räntetaket i konsumentkreditlagen utgår från Riksbankens referensränta, som är en annan ränta än styrräntan. Referensräntan ligger på 2,00 procent för andra halvåret 2026, vilket ger ett räntetak på 22,00 procent för konsumentkrediter.

Styrräntan är alltså penningpolitikens verktyg för att styra inflationen, medan referensräntan är den gräns som begränsar hur dyra krediter får bli. De två rör sig ofta i samma riktning men fastställs på olika sätt och vid olika tidpunkter. För dig som lånar är det styrräntan som på sikt påverkar den ränta du erbjuds, medan referensräntan sätter det yttre taket för hur dyrt ett lån får vara.

Vad detta betyder om du ska låna nu

Med styrräntan på en relativt låg nivå är ränteläget gynnsammare för låntagare än under toppåren, men det finns skäl att inte ta fortsatta sänkningar för givna. Eftersom botten tycks nådd bör du planera din ekonomi utifrån dagens räntenivå, inte utifrån en förhoppning om att räntan ska fortsätta ned. Har du ett rörligt lån är det klokt att ha marginal för att räntan åtminstone ligger kvar, och kanske stiger, snarare än sjunker vidare.

Framför allt lönar det sig att jämföra, eftersom skillnaden mellan bankernas påslag ofta är större än de senaste årens sista sänkningar. Den som vill låna pengar med låg ränta gör därför klokast i att bevaka Riksbankens besked, jämföra effektiv ränta mellan flera långivare och stärka sin egen kreditprofil, som påverkar räntan minst lika mycket som styrräntan. Kommande räntebeslut hittar du i Riksbankens kalender.

Viktigt att veta: Den här artikeln ger allmän information om räntor och kreditprodukter för 2026 och ersätter inte individuell finansiell rådgivning. Räntor, regler och avgifter kan förändras, kontrollera alltid aktuella villkor mot Riksbanken, Finansinspektionen och din långivare. Låna Pengar Låg Ränta är en jämförelsetjänst och får ersättning från långivare när du klickar dig vidare via våra länkar, vilket inte påverkar vilken information vi presenterar.
Ungdomar vill inte jobba – eller söker de bara något annat

Vad ska jag jobba med 2026?

Vad ska jag jobba med, och hur mycket ska pengarna få styra valet? Frågan är en av de svåraste många ställer sig, oavsett om man är ny på arbetsmarknaden eller mitt i livet. Rätt svar handlar sällan bara om lön, utan om en balans mellan mening, trivsel och en ekonomi som håller. Det som ofta glöms bort är att en ordnad ekonomi i sig ger friheten att välja jobb för att man vill, inte för att man måste. Genomgången ser på yrkesvalet både som ett livsval och som en ekonomisk fråga.

Varför frågan känns svårare än förr

Arbetsmarknaden förändras snabbt, och med den sättet vi ser på arbete. Nya yrken växer fram inom teknik, digital kommunikation och hållbarhet, medan andra kräver alltmer specialisering. För många handlar valet inte längre bara om att få ett jobb, utan om att hitta ett jobb som känns meningsfullt och som ger utrymme för flexibilitet och utveckling.

Den ofta upprepade bilden av att unga inte vill arbeta stämmer sällan. Snarare vill många arbeta på delvis andra villkor än tidigare generationer, med mer flexibilitet och en tydligare koppling mellan jobb och egna värderingar. Det gör frågan om vad man ska jobba med mer laddad, eftersom den handlar lika mycket om vem man vill vara som om vad man ska försörja sig på. Vägledning om yrken och deras framtidsutsikter finns hos Arbetsförmedlingen.

Lön, utbildning och de jobb få vill ha

En del av valet handlar oundvikligen om pengar och om hur lång väg det är dit. Vissa välbetalda yrken lockar få sökande, ofta för att de är fysiskt krävande, riskfyllda eller uppfattas som mindre attraktiva. Att en syssla är obekväm är samtidigt en anledning till att den betalar bra, eftersom lön delvis är en kompensation för sådant andra hellre undviker.

Det finns också vägar till en god inkomst utan lång akademisk utbildning, exempelvis inom yrken där man lär sig på plats eller där resultatet snarare än examen avgör lönen. Här är det värt att väga den snabbare inkomsten mot tryggheten och utvecklingsmöjligheterna på sikt. Ett jobb med hög ingångslön men små möjligheter att växa kan över tid bli mindre lönsamt än ett som kräver mer i början men öppnar fler dörrar. Avvägningen är personlig, och det finns inget rätt svar som gäller alla.

Ekonomin som ger dig friheten att välja

Här kommer den ekonomiska poäng som ofta saknas i diskussionen. Den som har en buffert och en ekonomi i balans kan välja jobb utifrån vad som känns rätt, medan den som lever från lön till lön ofta tvingas ta det som råkar finnas. En ekonomisk trygghet är därför inte bara en försäkring mot oförutsedda utgifter, utan också det som gör det möjligt att tacka nej till fel jobb och vänta in rätt.

Konkret betyder det att sparande och en rimlig kostnadsnivå ger handlingsutrymme. Med några månaders utgifter sparade kan du byta bana, gå ner i lön en period för att utbilda dig, eller starta något eget, utan att varje beslut blir en akut ekonomisk kris. Friheten att välja yrke bygger alltså till stor del på en tråkig men avgörande grund: att inkomsterna över tid överstiger utgifterna, och att en del av mellanskillnaden sparas.

Att byta bana mitt i livet

Yrkesvalet är inte hugget i sten, och frågan är minst lika vanlig vid fyrtio som vid tjugo. Många upptäcker mitt i livet att ett tidigare val inte längre känns rätt, och vill byta riktning. Det är fullt möjligt, och ofta lättare än man tror, eftersom man då har en tydligare bild av sina styrkor och av vad man vill undvika.

Skillnaden vid ett byte senare i livet är att de ekonomiska förutsättningarna väger tyngre, särskilt om man har bostad och familj att försörja. Just därför är en buffert och en genomtänkt plan avgörande. Ett karriärbyte som är förberett ekonomiskt, med sparande som täcker en period av lägre eller oregelbunden inkomst, är en möjlighet snarare än en risk. Den som i stället tvingas finansiera omställningen med dyra krediter riskerar att bytet blir en ekonomisk belastning i stället för ett kliv framåt.

Låt inte en osäker inkomst bli en skuldfälla

Oavsett vilken väg du väljer finns en ekonomisk fallgrop att undvika. Perioder av låg eller oregelbunden inkomst, som är vanliga vid studier, provisionsjobb, eget företagande eller ett karriärbyte, bör inte lösas med dyra konsumtionskrediter. Att täcka löpande utgifter med snabblån under en svacka bygger snabbt upp en skuld som blir kvar långt efter att inkomsten har stabiliserats.

En klokare ordning är att bygga bufferten först, hålla utgifterna nere under omställningen och söka de stöd man kan ha rätt till, som studiestöd eller a-kassa, innan man överväger att låna. Den som ändå behöver låna gör klokast i att jämföra och välja ett lån med låg ränta i stället för en dyr kortsiktig kredit. På så vis blir yrkesvalet ett fritt val och inte något som en pressad ekonomi tvingar fram. Mer om att hålla ordning på privatekonomin finns hos Hallå konsument.

Viktigt att veta: Den här artikeln ger allmän information om privatekonomi och yrkesval för 2026 och ersätter inte individuell karriär- eller finansiell rådgivning. Förhållanden och regler kan förändras, kontrollera alltid aktuella villkor mot berörda myndigheter. Låna Pengar Låg Ränta är en jämförelsetjänst och får ersättning från långivare när du klickar dig vidare via våra länkar, vilket inte påverkar vilken information vi presenterar.
Brytpunkter för statlig skatt 2023, 2024 och 2025 Så påverkar det din ekonomi

Så påverkar brytpunkten för statlig skatt din ekonomi

Vid vilken lön börjar du betala statlig skatt, och vad är egentligen skillnaden mellan skiktgräns och brytpunkt? Brytpunkten för statlig skatt är den årslön där den statliga inkomstskatten på 20 procent börjar tas ut, utöver den kommunala skatten. För inkomståret 2026 går den vid 660 400 kronor för den som inte fyllt 66 år. Genomgången förklarar hur brytpunkten och skiktgränsen fungerar, hur mycket skatt du faktiskt betalar över gränsen, och varför en löneökning alltid ger mer i plånboken.

Skiktgräns och brytpunkt är inte samma sak

Den svenska inkomstskatten på arbete består av två delar. Alla betalar kommunal skatt på hela sin inkomst, oavsett nivå. Utöver den tas en statlig inkomstskatt på 20 procent ut, men bara på inkomst över en viss gräns. Det är den gränsen som brytpunkten och skiktgränsen beskriver, fast på två olika sätt.

Skiktgränsen anger var den statliga skatten börjar räknat på den beskattningsbara förvärvsinkomsten, alltså din inkomst efter grundavdrag. För 2026 är skiktgränsen 643 000 kronor. Brytpunkten anger samma sak fast räknat på din bruttoårslön före grundavdrag, vilket gör den enklare att jämföra direkt med lönen på anställningsavtalet. Skillnaden mellan de två motsvarar grundavdraget. I praktiken är brytpunkten det mått de flesta har nytta av, eftersom den direkt kan ställas mot årslönen.

Brytpunkten för inkomståret 2026

För inkomståret 2026 går brytpunkten vid 660 400 kronor för dig som inte fyllt 66 år vid årets ingång, vilket motsvarar en månadslön på cirka 55 033 kronor. Tjänar du mindre än så betalar du bara kommunal skatt. Tjänar du mer betalar du statlig skatt på den del som ligger över gränsen.

För dig som fyllt 66 år vid årets ingång ligger brytpunkten högre, vid 760 500 kronor, eftersom grundavdraget är större för den åldersgruppen. Att gränsen skiljer sig åt beror alltså inte på att skatten är olika, utan på att äldre har ett förhöjt grundavdrag. Aktuella belopp för varje inkomstår publiceras av Skatteverket.

Så mycket skatt betalar du över gränsen

En viktig sak att förstå är att bara den del av inkomsten som överstiger gränsen beskattas med statlig skatt, inte hela lönen. Ett exempel gör det tydligt. Antag att du under 2026 tjänar 700 000 kronor och inte fyllt 66 år. Efter grundavdrag hamnar din beskattningsbara inkomst över skiktgränsen med 39 600 kronor. På den delen betalar du 20 procent i statlig skatt, alltså 7 920 kronor för året, utöver den kommunala skatten.

Samma resultat får du om du räknar direkt på brytpunkten: 700 000 kronor minus brytpunkten 660 400 kronor blir 39 600 kronor, och 20 procent av det är 7 920 kronor. Det är alltså bara de sista knappt 40 000 kronorna som träffas av den statliga skatten, medan resten av lönen beskattas som vanligt. På inkomst över gränsen blir den samlade marginalskatten, kommunal plus statlig, drygt 50 procent.

Myten om att en löneökning kan ge mindre kvar

En seglivad missuppfattning är att en löneökning som passerar brytpunkten skulle kunna ge mindre pengar i plånboken. Det stämmer inte. Eftersom den statliga skatten bara tas ut på den del som ligger över gränsen, ger en högre lön alltid mer netto, aldrig mindre. Du behåller mer än varannan krona även på inkomst över brytpunkten.

Det som är sant är att varje intjänad krona över gränsen ger mindre netto än en krona under den, eftersom marginalskatten stiger från runt 30 till drygt 50 procent. En löneökning på 1 000 kronor i månaden över brytpunkten ger alltså kvar ungefär 480 kronor efter skatt i stället för cirka 700. Det är fortfarande mer i plånboken, bara en mindre andel. Att tacka nej till en löneökning för att slippa statlig skatt är därför nästan alltid fel, eftersom du då avstår pengar helt i onödan.

Varför gränsen ändras varje år

Brytpunkten och skiktgränsen är inte fasta, utan räknas upp inför varje inkomstår. Uppräkningen följer förändringen i konsumentprisindex mätt från juni två år före till juni året före, med ett tillägg på två procentenheter, och avrundas uppåt till närmaste hundratal kronor. Syftet är att gränsen ska följa löne- och prisutvecklingen, så att inte fler betalar statlig skatt enbart på grund av inflation. Regeringen kan dock i vissa fall frångå den automatiska uppräkningen.

Det innebär att siffran du planerar efter gäller ett specifikt inkomstår, och att du bör kontrollera den aktuella brytpunkten varje år. För den som funderar på lön, utdelning eller en större bonus är det värt att känna till var gränsen går, eftersom det påverkar hur mycket av en extra inkomst som blir kvar efter skatt. Och för den som vill låna pengar med låg ränta är nettoinkomsten, det du faktiskt har kvar efter skatt, det som avgör hur stort utrymme du har för att bära ett lån. Mer om hur brytpunkten räknas fram finns hos Ekonomifakta.

Viktigt att veta: Den här artikeln ger allmän information om skatteregler för 2026 och ersätter inte individuell skatterådgivning. Belopp, gränser och regler ändras årligen, kontrollera alltid aktuella siffror mot Skatteverket. Låna Pengar Låg Ränta är en jämförelsetjänst och får ersättning från långivare när du klickar dig vidare via våra länkar, vilket inte påverkar vilken information vi presenterar.

Så fungerar betalningen med Paynova på Tradera

Undrar du hur Paynova fungerar på Tradera, och varför namnet dyker upp när du betalar? Paynova är en av de betaltjänster som ligger bakom Traderas betallösning, särskilt när du väljer att betala mot faktura. Du skapar dock inget separat Paynova-konto, utan betalningen sker genom Traderabetalning i kassan. Genomgången förklarar hur det fungerar i praktiken, vad som gäller vid fakturaköp med kreditupplysning, och vad du gör om din fakturaansökan nekas efter en vunnen auktion.

Paynovas roll i Traderas betallösning

När du handlar på Tradera betalar du genom Traderas egen kassa, som samlar flera betalsätt på ett ställe. Bakom kassan finns flera betaltjänstleverantörer som Tradera samarbetar med, och som var och en står under tillsyn av Finansinspektionen eller motsvarande utländsk myndighet. Paynova är en av dessa, vid sidan av bland andra Swish, Klarna och PayPal.

Paynova är ett av Finansinspektionen godkänt betalningsinstitut och levererar framför allt möjligheten att betala i efterhand, alltså mot faktura eller avbetalning, på Tradera. Det innebär att du inte behöver registrera dig separat hos Paynova eller logga in på en egen Paynova-sida på det sätt som tidigare kunde förekomma. I stället väljer du betalsätt i Traderas kassa, och om du väljer faktura hanteras den delen av Paynova i bakgrunden.

Så går en betalning till

I praktiken börjar det med att du vinner en auktion eller köper en vara, varefter du går till Traderas kassa. Där väljer du hur du vill betala, exempelvis med Swish, kort, PayPal eller mot faktura. Väljer du faktura eller avbetalning ingår du ett avtal med den betaltjänst som tillhandahåller den delen, vilket kan vara Paynova eller Klarna, medan själva köpet fortfarande sker via Tradera.

För säljaren spelar ditt val av betalsätt mindre roll, eftersom utbetalningen sker via Tradera oavsett hur du betalar. En trygghetsdetalj värd att känna till är att Traderas köparskydd, som kan ersätta upp till ett högt takbelopp vid en tvist, gäller när du betalar via Paynova, PayPal eller Klarna. Exakta villkor och belopp anges av Tradera och kan ändras, så kontrollera alltid de aktuella villkoren i kassan.

Fakturaköp innebär en kreditupplysning

Att betala mot faktura är en form av kredit, eftersom du får varan först och betalar senare. Därför gör Paynova en kreditkontroll när du väljer faktura, precis som andra fakturaleverantörer. Kontrollen innebär att din kreditvärdighet bedöms, och att en kreditupplysning tas. Det är förklaringen till att du kan se en upplysning kopplad till ett Tradera-köp.

För att bli godkänd för faktura behöver du normalt vara myndig, ange korrekta personuppgifter och inte ha sådant i din ekonomi som gör att kontrollen faller ut negativt, som betalningsanmärkningar. Eftersom fakturaköp bygger på en kreditbedömning är utfallet individuellt, och samma person kan bli godkänd vid ett tillfälle och nekad vid ett annat beroende på belopp och aktuell situation. Att hålla koll på sin egen kreditinformation gör det lättare att förstå varför en fakturaansökan godkänns eller nekas.

Om din fakturaansökan nekas

Blir du nekad att betala mot faktura efter att ha vunnit en auktion är det viktigt att veta att köpet ändå ska fullföljas, eftersom ett bud på Tradera är bindande. Att bli nekad faktura betyder alltså inte att köpet går tillbaka, utan att du behöver betala på ett annat sätt. Lösningen är att välja ett av de andra betalsätten i kassan, som kort, Swish eller PayPal.

Om du är osäker på hur du ska gå vidare är det klokt att kontakta säljaren via Tradera och förklara situationen, så att ni är överens om att betalningen sker med ett annat betalsätt. De flesta affärer löser sig smidigt så länge du betalar utan onödigt dröjsmål. Blir du ofta nekad faktura kan det vara värt att se över din kreditvärdighet och kontrollera att uppgifterna om dig stämmer.

Att tänka på när du betalar mot faktura

Väljer du faktura är det några saker att hålla i minnet. En faktura ska betalas inom den angivna tiden, annars kan påminnelseavgift och dröjsmålsränta tillkomma, och i förlängningen ett inkassokrav. Läs därför fakturans förfallodag och betala i tid, precis som med vilken kredit som helst. Faktura är smidigt, men det är fortfarande en skuld tills den är betald.

Tänk också på att faktura passar bäst när du är säker på att du vill behålla varan och kan betala inom fristen. Är du osäker på köpet kan ett direkt betalsätt som kort eller Swish vara enklare, eftersom du då inte har en utestående faktura att bevaka. Den som vill handla tryggt på nätet gör klokast i att välja det betalsätt som passar den egna ekonomin och att alltid läsa villkoren. Mer om dina rättigheter vid näthandel finns hos Hallå konsument, och de aktuella betalningsvillkoren hittar du hos Tradera.

Viktigt att veta: Den här artikeln ger allmän information om betaltjänster och kreditregler för 2026 och ersätter inte individuell finansiell rådgivning. Villkor, betalsätt och regler kan förändras, kontrollera alltid aktuella villkor mot Tradera, Paynova och Finansinspektionen. Låna Pengar Låg Ränta är en jämförelsetjänst och får ersättning från långivare när du klickar dig vidare via våra länkar, vilket inte påverkar vilken information vi presenterar.

Vad du gör när du fått brev från Executor Inkasso

Har du fått ett brev från Executor Inkasso och känner oro? Andas ut, för situationen är oftast mer hanterbar än den känns. Ett brev från Executor Inkasso betyder vanligtvis att en obetald faktura eller skuld har lämnats till inkasso för indrivning, men det innebär inte att du har fått en betalningsanmärkning. Det viktigaste är att inte betala i panik och inte heller strunta i brevet, utan att först kontrollera att kravet stämmer. Genomgången förklarar varför du fått brevet och exakt hur du bör agera.

Varför du har fått brevet

Ett inkassokrav skickas när en faktura eller annan skuld inte har betalats i tid och ärendet har gått vidare till ett inkassobolag. Bakom det ligger ofta en obetald faktura, en missad avbetalning eller en kredit som inte reglerats enligt villkoren. Ibland handlar det om ren glömska, en faktura som aldrig nått fram, eller att man flyttat utan att uppdatera sin adress hos avsändaren.

Executor Inkasso agerar då på uppdrag av den som du är skyldig pengar, eller efter att ha övertagit fordran. Brevet ska enligt inkassolagen vara skriftligt och tydligt ange vem den ursprungliga borgenären är och vad skulden grundar sig på, tillsammans med belopp, ränta och inkassokostnad. Att ett inkassobolag hört av sig betyder alltså inte automatiskt att kravet är korrekt, bara att någon anser att du har en obetald skuld.

Ett inkassokrav ger ingen betalningsanmärkning

En vanlig och onödig oro är att själva inkassobrevet skulle ge en betalningsanmärkning. Så är det inte. Ett inkassokrav i sig påverkar inte din notering hos kreditupplysningsföretagen. En anmärkning uppstår först i ett senare skede, om du varken betalar eller bestrider kravet och ärendet går vidare till Kronofogden, som meddelar ett utslag.

Det innebär att du har tid att agera lugnt och rätt, utan att en anmärkning redan har hunnit sättas. Däremot kan ett aktivt inkassoärende synas för den som gör en kreditupplysning på dig och påverka en kommande kreditbedömning, så det ligger i ditt intresse att lösa saken. Men steget till en formell anmärkning tas alltså inte förrän betydligt senare i processen, och bara om du inte gör något.

Kontrollera kravet innan du betalar

Innan du betalar något är det klokt att kontrollera att kravet verkligen är riktigt. Stämmer beloppet, känner du igen den ursprungliga skulden, och har du faktiskt handlat eller ingått det avtal som avses. Kontrollera också att Executor Inkasso är ett inkassobolag med tillstånd, vilket du kan göra i Finansinspektionens företagsregister, eftersom alla som driver in skulder åt andra måste ha tillstånd och står under Finansinspektionens tillsyn.

Den här kontrollen är också ditt skydd mot bluffkrav. Var vaksam om brevet saknar uppgift om vad skulden avser, pressar dig att betala snabbt till ett privat eller udda kontonummer, eller gäller något du aldrig köpt. Vid minsta tvekan kontaktar du bolaget via de uppgifter du hittar i deras officiella kanaler, inte via ett nummer eller en länk i ett brev du misstänker. Du har alltid rätt att begära ett specificerat underlag som visar hur skulden räknats fram.

Så bestrider du ett felaktigt krav

Om du efter kontrollen anser att kravet är fel ska du bestrida det, inte betala. Bestridandet görs skriftligt och inom den tidsfrist som anges i kravet, som enligt inkassolagen ska vara minst åtta dagar. Förklara tydligt varför du inte anser dig skyldig att betala, exempelvis att fakturan redan är betald, att varan aldrig levererats eller reklamerats, eller att du aldrig ingått avtalet, och uppge det referensnummer som står på brevet.

När du bestrider på saklig grund ska inkassobolaget utreda saken och under tiden pausa vidare åtgärder. Ett krav som bestridits på saklig grund kan inte drivas vidare till Kronofogden, utan måste i så fall prövas genom en stämning i tingsrätten. Anser du att bara en del av kravet är fel, betalar du den ostridiga delen och håller inne resten. Skulle inkassobolaget inte hantera din invändning korrekt kan du vända dig till Finansinspektionen.

Om kravet stämmer men du inte kan betala allt

Visar det sig att kravet är riktigt bör du betala inom fristen, inklusive ränta och inkassokostnad, för att undvika att ärendet går vidare och växer med fler kostnader. Har du inte möjlighet att betala hela beloppet på en gång ska du inte låta kravet förfalla, utan i stället kontakta Executor Inkasso och be om en avbetalningsplan. De flesta inkassobolag går med på en rimlig uppdelning, eftersom målet är att skulden ska betalas.

Det viktigaste rådet är att agera inom den tid som anges, oavsett om du betalar, bestrider eller begär en avbetalningsplan. Det är passiviteten som är farlig, eftersom ett obetalt och obestridd krav är det som kan gå vidare till Kronofogden och där ge en betalningsanmärkning. Känns skulderna övermäktiga är kommunens budget- och skuldrådgivning kostnadsfri, och mer vägledning om inkasso finns hos Hallå konsument. Den som håller ordning på sina fakturor och bevakar sin kreditinformation upptäcker dessutom felaktiga krav i tid.

Viktigt att veta: Den här artikeln ger allmän information om inkasso och kreditregler för 2026 och ersätter inte individuell juridisk rådgivning. Regler och rutiner kan förändras, kontrollera alltid aktuell information mot Finansinspektionen och det aktuella inkassobolaget. Låna Pengar Låg Ränta är en jämförelsetjänst och får ersättning från långivare när du klickar dig vidare via våra länkar, vilket inte påverkar vilken information vi presenterar.